
Seminar- und Kursangebote
Besuchen Sie eines unserer Seminare. Unsere erfahrenen Dozierenden vermitteln Ihnen die verschiedenen Gebiete der MWST wie gewohnt anhand von Beispielen und Übungen.
mehr
Die Eidg. Steuerverwaltung hat die für das Kalenderjahr 2022 geltenden Zinssätze publiziert. Diese bleiben unverändert zum Vorjahr.
Die Gewährung unverzinslicher oder ungenügend verzinster Vorschüsse oder Darlehen an Beteiligte oder an ihnen nahestehende Dritte stellt eine geldwerte Leistung dar. Dasselbe gilt für übersetzte Zinsen, die auf Grund von Verpflichtungen gegenüber Beteiligten oder ihnen nahestehenden Dritten vergütet werden. Für die Bemessung einer angemessenen Verzinsung von Vorschüssen oder Darlehen in Schweizer Franken an Beteiligte oder ihnen nahestehende Dritte oder von Beteiligten oder ihnen nahestehenden Dritten stellt die Eidg. Steuerverwaltung auf die folgenden Zinssätze ab.
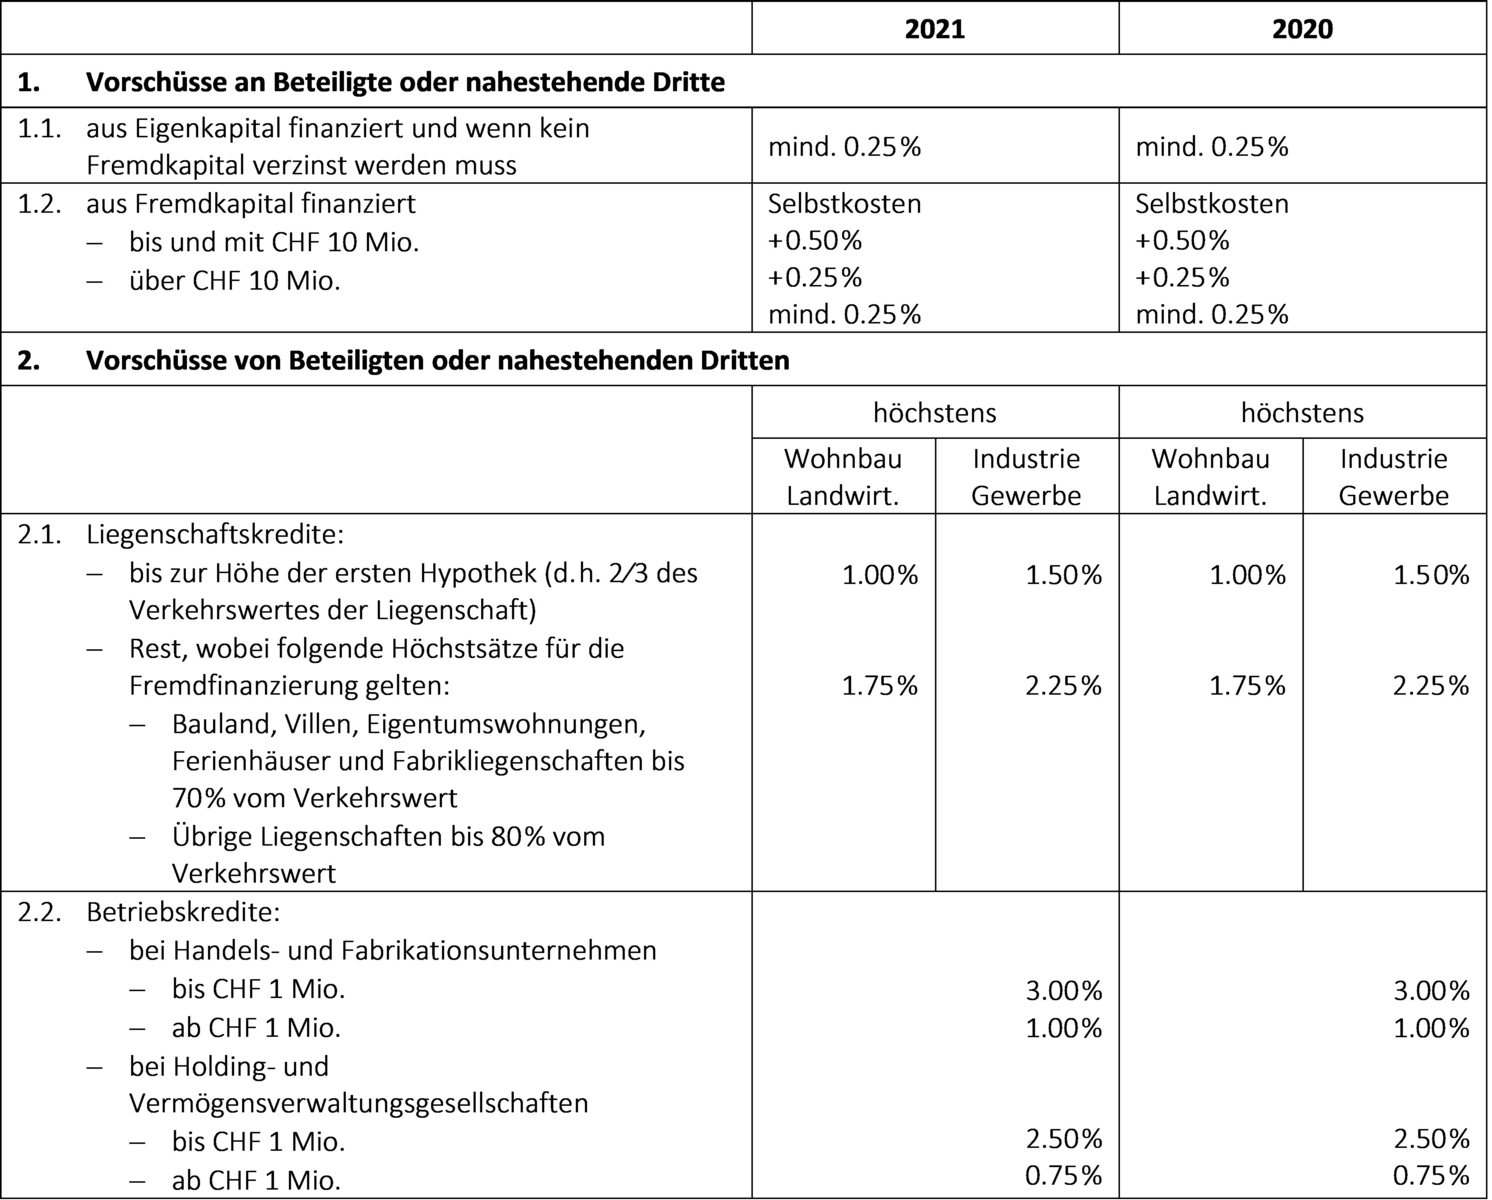
Für die Berechnung der Limiten sind die Kredite sämtlicher Beteiligten und nahestehender Personen zusammen zu zählen.
Diese Zinssätze gelten als "save haven". Der Nachweis höherer Zinssätze im Drittvergleich bleibt vorbehalten.
Bei der Berechnung der steuerlich höchstzulässigen Zinsen ist auch ein allfällig bestehendes verdecktes Eigenkapital zu beachten (vgl. Kreisschreiben ESTV Nr. 6 vom 6. Juni 1997).

Besuchen Sie eines unserer Seminare. Unsere erfahrenen Dozierenden vermitteln Ihnen die verschiedenen Gebiete der MWST wie gewohnt anhand von Beispielen und Übungen.
mehr MWST-INFO
Im letzten Newsletter haben wir Ihnen die mehrwertsteuerrechtlichen Auswirkungen eines energierechtlichen Zusammenschlusses zum Eigenverbrauch (ZEV) bestehend aus Grundeigentümer/Vermieter und seinen Mietern dargelegt.
mehr MWST-INFO
Nach der Registrierung kommen die Pflichten: Was Schweizer Unternehmungen 2027 in der EU erwartet.
mehr